Budget Maison
Budget du foyer : méthode pas-à-pas et ressources officielles
Par Antoine Guerin 4 min de lecture
Méthode pas-à-pas pour établir et suivre le budget du foyer : rassembler revenus et dépenses, mensualiser les postes et construire un budget. Ressources officie
Une méthode pas‑à‑pas pour dresser et suivre le budget du foyer, avec ressources officielles et modèles pratiques listés en fin de page. Contenu informatif — ne remplace pas un conseil personnalisé d’un professionnel.
Pourquoi établir un « budget maison » ?
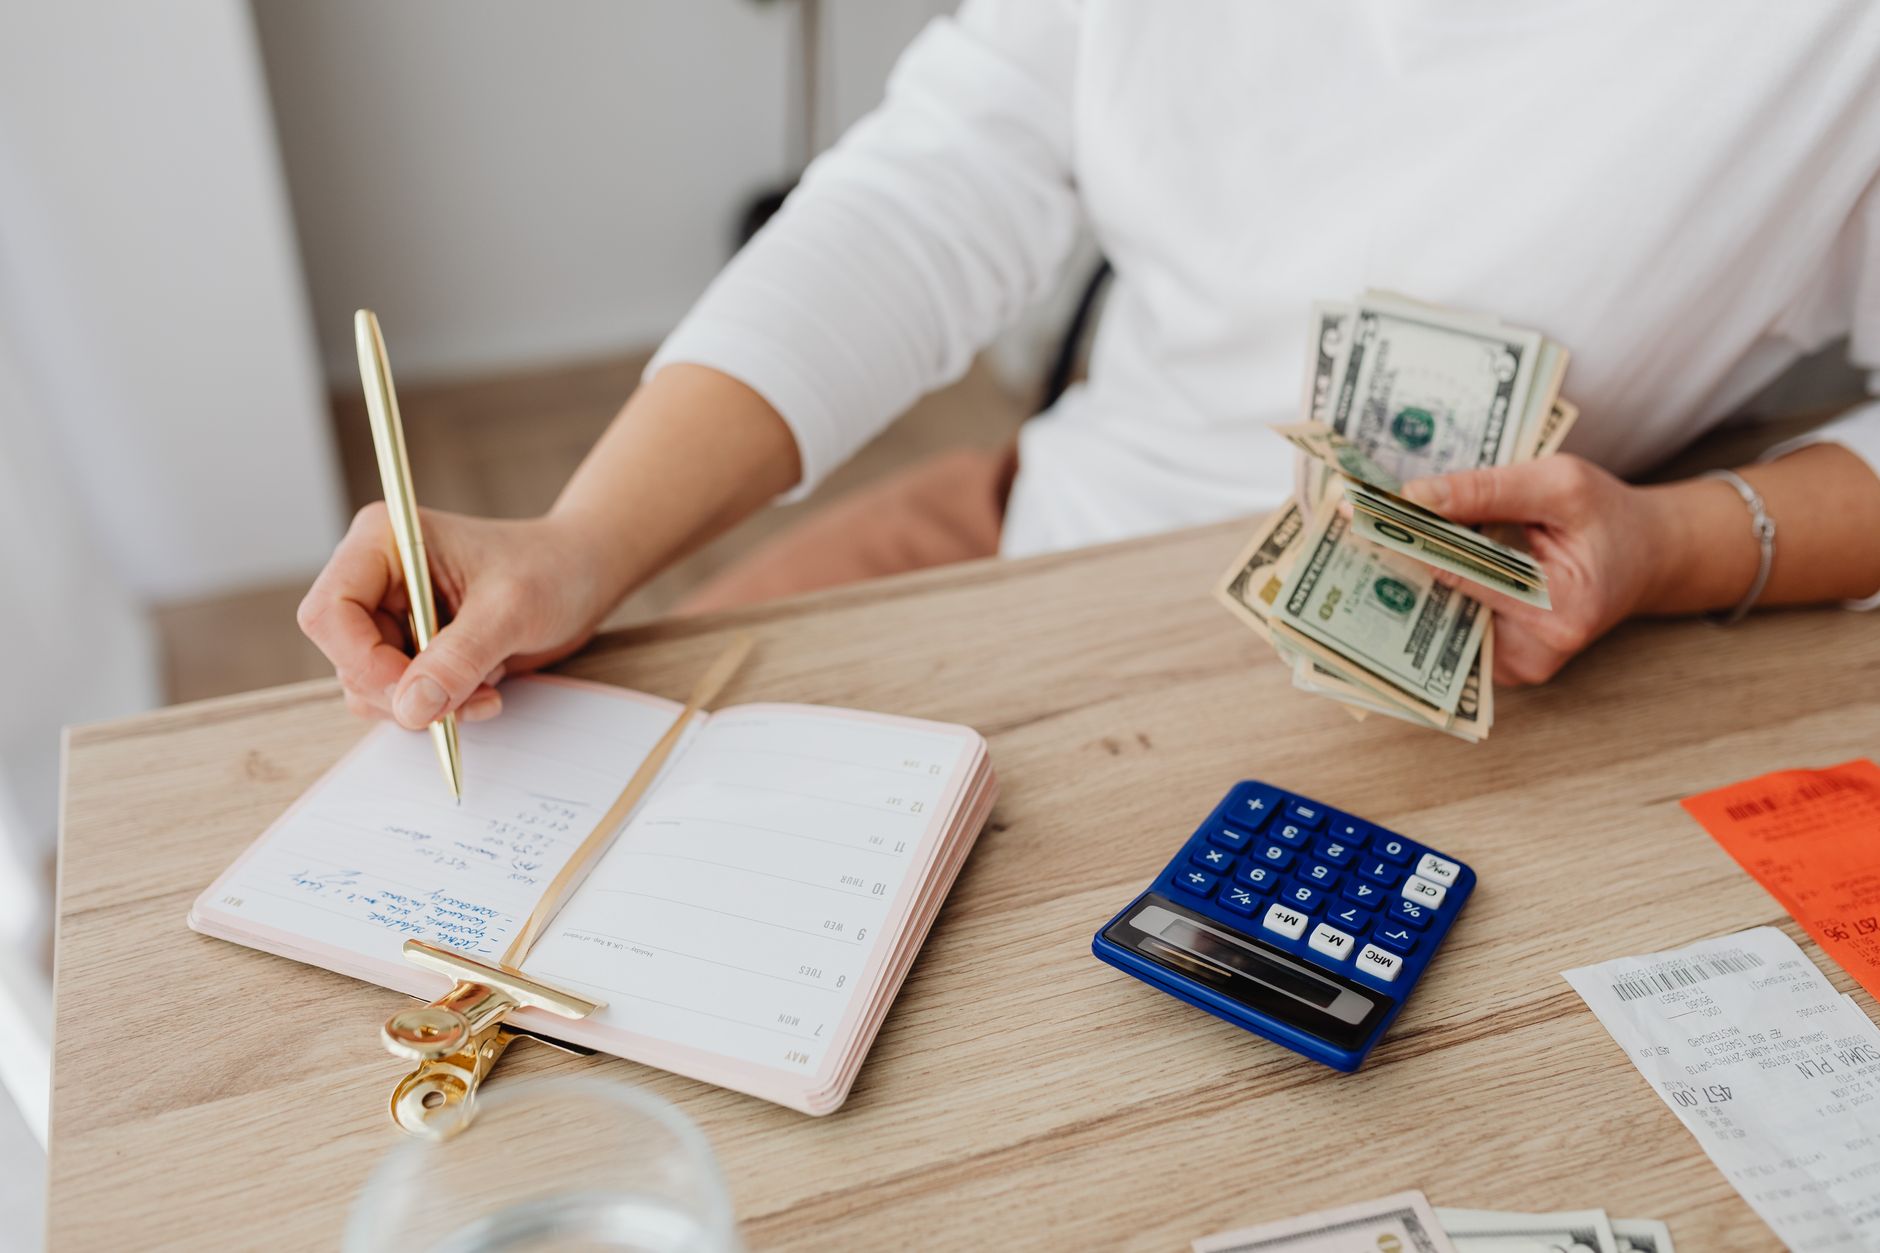
Un budget permet d’éviter les fins de mois difficiles, de préparer des projets et de gérer les aléas. Des guides publics et des banques recommandent cette démarche (voir economie.gouv et BNP Paribas).
Page informative — ne remplace pas un conseil personnalisé.
Étape 1 — Préparer les données : revenus et dépenses
Rassembler les données suivantes : revenus nets mensuels et exceptionnels ; dépenses fixes (loyer ou crédit, assurances, abonnements, factures régulières) ; dépenses variables (alimentation, transports) ; dépenses occasionnelles (travaux, impôts).
Documents utiles : relevés bancaires, factures d’énergie, attestations de prêts. Les guides associatifs et bancaires décrivent ces listes (FBF / CAF).
Sources : guide pratique du ministère (economie.gouv) ; guide « Maîtriser son budget » (FBF / CAF) — consultés le 03/09/2026.
Étape 2 — Classer et mensualiser : fixes / variables / épargne / charges de logement
Monthlyiser les dépenses annuelles (impôts, assurances, ordures, abonnements) pour lisser les échéances. Le fonctionnement des prélèvements et la mensualisation sont documentés sur Service-public.
Pour le poste logement, inclure : loyer ou remboursement de prêt, énergie, eau, entretien, charges de copropriété. Les définitions officielles figurent dans le compte satellite logement et les documents INSEE.
Sources : Service-public (prélèvements) ; compte satellite logement / INSEE — consultés le 03/09/2026.
Étape 3 — Construire un budget mensuel (méthode pas‑à‑pas)
Méthode simple : total des revenus → déduire les dépenses fixes → provisionner les dépenses variables → affecter une part à l’épargne de précaution → suivre sur 1 à 3 mois et ajuster. Exemples narratifs peuvent illustrer l’enchaînement sans chiffres précis.
Outils recommandés : feuille de calcul (modèle à fournir par la rédaction) et outils d’agrégation bancaire. Pour les fonctionnalités d’agrégation, renvoyer aux pages des banques (ex. BNP Paribas).
Sources : guides bancaires et associatifs, pages BNP Paribas — consultés le 03/09/2026.
Étape 4 — Suivi et ajustements : rythme et indicateurs simples
Vérifier le budget régulièrement, idéalement chaque mois. Lire les relevés pour détecter les dérives et agir : renégocier abonnements, revoir échéances, constituer une épargne tampon. Pour les procédures liées aux crédits, s’adresser à sa banque selon les conditions applicables.
Sources : guides bancaires et associatifs — consultés le 03/09/2026.
Nouveau logement
- Check‑list avant d’emménager : dépôt de garantie, premier mois, assurance habitation, déménagement.
- Conseil de gestion initiale : mettre en place un suivi strict pendant les premiers mois.
- Source : pages BNP Paribas sur le nouveau logement — consultées le 03/09/2026.
Séparation / concubinage / compte joint
- Le fonctionnement et les implications juridiques d’un compte joint sont présentés sur Service-public. Privilégier la transparence et formaliser le partage des charges.
- Source : Service-public — consulté le 03/09/2026.
Propriétaire / travaux
- Prévoir les charges non récurrentes et les dépenses de travaux. Les documents officiels sur les charges de logement et la copropriété apportent des définitions utiles.
- Source : compte satellite logement / statistiques développement durable — consultés le 03/09/2026.
Outils pratiques et ressources
- Modèle de tableau Excel/Google Sheets : modèle à fournir par la rédaction et à héberger sur le site (URL interne à préciser, avec date de mise à jour).
- Pages pratiques et guides officiels listés en bas de page pour approfondir prélèvements, compte joint et définitions du poste logement.
- Remarque : le site n’est pas un conseiller financier. Pour les situations complexes, consulter un professionnel.
À retenir
Rassembler les documents. Mensualiser et classer dépenses fixes/variables. Suivre chaque mois et ajuster.
Urgent
En cas de découvert récurrent, contacter sa banque et consulter les aides sociales locales. Voir les pages Service-public et CAF pour les démarches et aides.
Conclusion — mise en route en 3 actions simples
- Prendre 1h pour rassembler tous les relevés et factures.
- Remplir la première feuille de suivi (modèle fourni par la rédaction).
- Automatiser au moins un prélèvement ou une provision pour l’épargne tampon.
Sources et lectures complémentaires
- « Gérer son budget » — economie.gouv.fr, URL :consulté le 03/09/2026
- Service-public — Compte bancaire joint :consulté le 03/09/2026
- Service-public — Prélèvement bancaire (mensualisation, SEPA) :consulté le 03/09/2026
- Statistiques / Compte satellite du logement :consulté le 03/09/2026
- INSEE / annexes et définitions (logement) :consulté le 03/09/2026
- BNP Paribas — Conseils gestion de budget :consulté le 03/09/2026
- BNP Paribas — Nouveau logement :consulté le 03/09/2026
- Guide « Maîtriser son budget » — Fédération Bancaire Française / CAF :consulté le 03/09/2026
Rédacteur · actualités, société, tendances
Antoine Guerin suit actualités, société, tendances pour camille-in-the-move.com et vérifie chaque information avant publication.
Dans Budget Maison
Depuis octobre 2023, hausse des prix du diesel impacte les ménages
Comprendre les répercussions de l'augmentation des prix du diesel sur votre quotidien.
Impact de l’augmentation du prix du gaz sur votre budget en 2026
Préparez votre budget face à la hausse des factures de gaz en 2026.
Depuis le début de l’année, la sécheresse fait flamber les prix alimentaires
Découvrez les impacts de la sécheresse sur votre budget alimentaire.