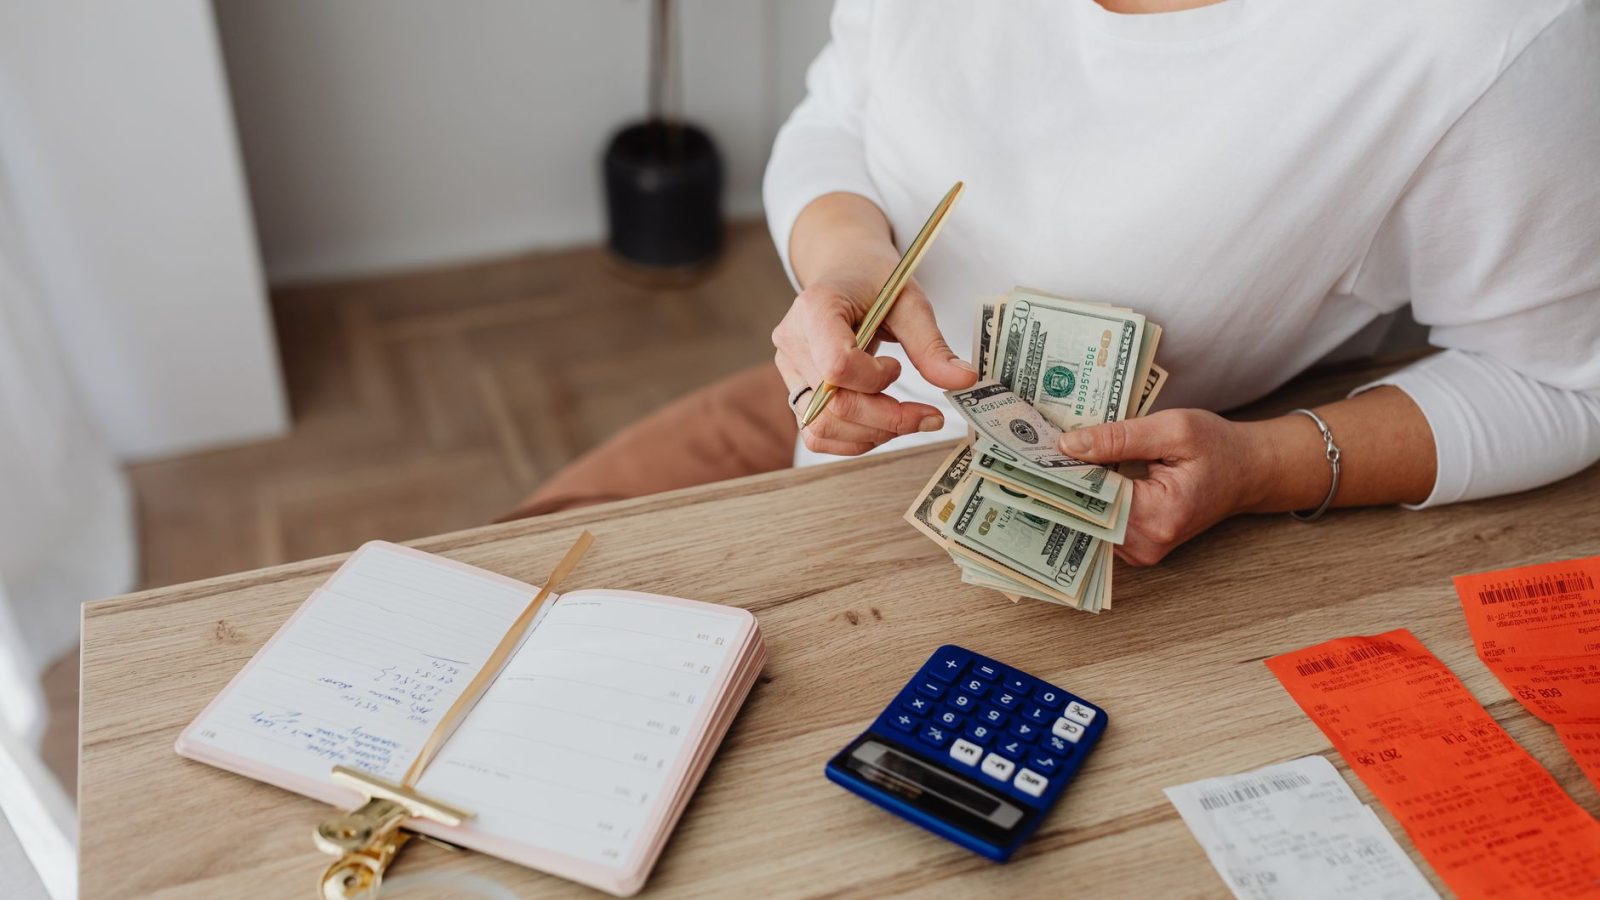
Pour suivre le budget de la maison, il suffit de trois gestes répétés chaque mois : noter les revenus et les dépenses, les classer par catégories, puis ajuster ce qui déborde. Selon le Crédit Mutuel, un budget mensuel se construit en trois étapes : suivi des dépenses, catégorisation des revenus et ajustements adaptés. Le Crédit Agricole ajoute qu’il faut d’abord comprendre précisément les entrées et les sorties d’argent du foyer avant de chercher à réduire quoi que ce soit.
Étape 1 : recenser ce qui entre et ce qui sort
Commencez par les revenus stables du foyer : salaires, allocations, pensions. Posez ensuite à plat toutes les dépenses, en les séparant en trois familles :
- les charges fixes : loyer ou crédit, assurances, abonnements, impôts ;
- les dépenses variables : courses, énergie, carburant, transports ;
- les dépenses occasionnelles : réparations, cadeaux, vacances, remplacement d’un appareil.
Finary rappelle que ces dépenses occasionnelles, comme les réparations de la maison, doivent figurer dans le tableau. Ce sont elles qui font dérailler un mois qui semblait maîtrisé. Pour repartir de zéro, vous pouvez aussi lire notre guide sur le premier budget d’un foyer, ou plus directement la méthode pas à pas pour le budget du foyer.
Étape 2 : choisir un outil que vous utiliserez vraiment
Le Crédit Agricole cite les tableurs (Excel, Google Sheets), les applications de gestion budgétaire et même le simple carnet papier. Il précise qu’un bon suivi ne demande ni formation comptable ni outils sophistiqués. Le meilleur outil est celui que vous ouvrez réellement chaque semaine.
Carnet papier
- Atout
- Aucun réglage, très rapide
- Limite
- Pas de calcul automatique
Tableur
- Atout
- Totaux par catégorie, vue sur l’année
- Limite
- Saisie manuelle
Application
- Atout
- Visualisation des finances
- Limite
- Il faut s’y habituer et la tenir à jour
Dans un tableur, Finary conseille une présentation organisée par mois : elle permet d’identifier les mois les plus coûteux et d’anticiper les variations. Un tableau mensuel additionne simplement les catégories pour donner le total de dépenses du mois.
Étape 3 : comparer, puis ajuster
En fin de mois, comparez ce que vous aviez prévu à ce que vous avez dépensé. L’écart le plus gros n’est pas forcément celui qu’on croit : un poste variable comme l’énergie ou le carburant bouge vite. Les prix à la pompe, par exemple, pèsent vite sur un budget, comme on l’a vu avec le prix du gazole à 2,41 euros. Même logique pour la facture d’eau : les astuces pour économiser l’eau à la maison aident à réduire un poste de dépense courant.
Ajustez peu de choses à la fois. Une ou deux lignes à corriger par mois valent mieux qu’un budget refait de fond en comble que l’on abandonne en trois semaines.
La règle 50/30/20 comme point de départ
Beaucoup de banques et de sites financiers proposent cette répartition : 50 % du revenu pour les besoins essentiels, 30 % pour les envies et loisirs, 20 % pour l’épargne et les objectifs futurs. Plusieurs sources l’attribuent à Elizabeth Warren et à sa fille Amelia Warren Tyagi, qui l’ont popularisée en 2005.
C’est un repère, pas une loi. Selon un site bancaire, dans une grande ville comme Paris, le loyer représente souvent 40 à 50 % du revenu, ce qui conduit à adapter la règle vers du 60/20/20 ou du 65/15/20. Les sources insistent sur la flexibilité : loyer, dettes et composition de la famille changent la donne.
Les dépenses qu’on oublie de noter
- les impôts locaux et autres échéances annuelles : divisez-les par douze pour les lisser (voir impôts locaux en 2026) ;
- les travaux et réparations, y compris l’entretien saisonnier ;
- les abonnements peu visibles, qui se débitent sans qu’on y pense ;
- les petits achats payés en carte, qui s’additionnent sans qu’on les remarque.
Pour structurer une projection plus complète, le guide pour établir un budget prévisionnel viable détaille l’étape suivante.
Un rituel simple pour tenir dans la durée
- Un point de dix minutes par semaine pour saisir les dépenses.
- Un bilan par mois : total des revenus, total des dépenses, écart.
- Un ajustement choisi, pas dix.
La constance compte plus que la précision au centime. Si le budget reste tendu malgré ces réglages, ou si des dettes s’accumulent, un conseiller de votre banque ou une association d’accompagnement budgétaire pourra regarder votre situation précise.